
Koupit si dnes byt výrazně levněji a začít ho naplno využívat až za pět let. Na tomto principu stojí nový model e-Finance u bytů v projektu Bratislavská v Brně. U modelového bytu v hodnotě necelých tří a půl milionu korun klesá kupní cena přibližně na 2,9 milionu korun. Rozdíl činí více než 550 tisíc korun.
Máte dítě, které bude za několik let řešit studium nebo vlastní bydlení? Chcete koupit byt vnoučeti, ale dnes ho ještě několik let nebude potřebovat? Nebo si chcete připravit nemovitost, která vám bude později přinášet příjem v důchodu?
Právě pro podobné situace může dávat smysl model, kdy byt koupíte už dnes, ale prvních pět let ho ještě sami nevyužíváte. Za to zaplatíte méně.
Dvě možnosti: nájem 4 % ročně, nebo nižší cena
Vedle klasického modelu, kdy společnost ze skupiny e-Finance si po koupi byt od investora zpětně pronajímá za nájemné ve výši 4 % ročně z kupní ceny, nabízí e-Finance také variantu pro ty, kteří pravidelný příjem v prvních letech nepotřebují. Místo nájemného získají výhodu už při koupi v podobě nižší pořizovací ceny.
Investor si tak může vybrat: buď chce z bytu pobírat pravidelný příjem už od začátku, nebo budoucí pětiletý výnos promění rovnou v nižší cenu při pořízení nemovitosti.
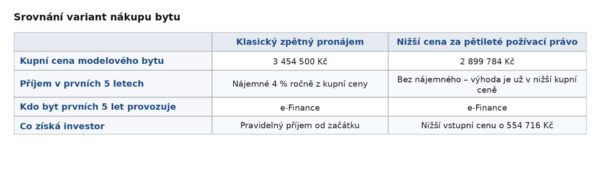
Byt za 3,45 milionu vyjde přibližně na 2,9 milionu
Princip druhé varianty je jednoduchý. Modelový byt má bez pětiletého omezení hodnotu 3 454 500 Kč. Kupující se stane jeho vlastníkem, ale po dobu následujících pěti let bude mít právo byt užívat a provozovat společnost ze skupiny e-Finance. Proto je cena takto zatíženého vlastnického práva nižší.
V modelovém příkladu činí kupní cena 2 899 784 Kč. Kupující tedy zaplatí o 554 716 Kč méně, což odpovídá přibližně 16,1 % výchozí ceny.
Nejde o levnější byt bez podmínky. Nižší cena zohledňuje skutečnost, že prvních pět let nemůže vlastník byt sám používat ani z něj pobírat nájemné. Právo byt po tuto dobu užívat a získávat z něj výnosy má e-Finance.
Proč právě rozdíl kolem 16 procent?
Rozdíl mezi oběma možnostmi ukazuje kalkulačka na příkladu bytu A-205. Při koupi za plnou cenu 3 454 500 Kč si byt od kupujícího zpětně pronajme EFI Palace. Nájemné ve výši 4 % ročně z kupní ceny činí 138 180 Kč za rok, tedy 11 515 Kč měsíčně. Za pět let tak kupující obdrží celkem 690 900 Kč na nájemném, což odpovídá 20 % zaplacené ceny.
Při druhé variantě kupující zaplatí 2 899 784 Kč a na pět let přenechá EFI Palace požívací právo k bytu. Po tuto dobu nedostává nájemné. Výhodu získá hned při koupi: zaplatí o 554 716 Kč méně, tedy přibližně o 16,1 % proti plné ceně. Snížení kupní ceny proto není totožné se součtem pětiletého nájemného. Jde o dvě odlišné nabídky: pravidelný příjem během pěti let, nebo nižší částka potřebná k pořízení bytu.
Obě varianty v kalkulačce pracují také s modelovým růstem ceny bytu o 5 % ročně. Při tomto předpokladu by hodnota stejného bytu za pět let dosáhla v obou variantách přibližně 4 408 915 Kč, tedy o 954 415 Kč více než dnes. U koupě za plnou cenu kalkulačka přičítá k tomuto růstu přijaté nájemné. U koupě za nižší cenu počítá rozdíl mezi budoucí hodnotou bytu a skutečně zaplacenou kupní cenou. Výsledky shrnuje tabulka.
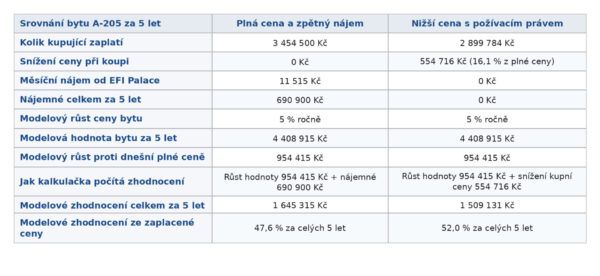
Vyšší procentní zhodnocení u druhé varianty vychází z nižší zaplacené kupní ceny. V korunách je naopak modelový výsledek vyšší u varianty se zpětným nájmem. Procenta 47,6 % a 52,0 % vyjadřují zhodnocení za celých pět let, nikoli za jeden rok.
Růst ceny o 5 % ročně je pouze modelový předpoklad, nikoli příslib budoucího vývoje. Růst hodnoty bytu není vyplaceným příjmem; v peníze se promění až případným prodejem. Srovnání nezohledňuje případné daně, náklady financování či prodeje ani další zhodnocování přijatého nájemného nebo částky ušetřené při koupi.
Vlastníkem jste přitom od začátku
Kupující nečeká pět let, než byt získá. Vlastníkem se stává už při koupi a zápisu vlastnického práva do katastru nemovitostí.
Současně má být na jednotce na dobu pěti let zřízeno požívací právo ve prospěch e-Finance. To umožní e-Finance po tuto dobu byt užívat a provozovat k pronájmu. Po pěti letech toto právo skončí a vlastník může s bytem naložit podle svých potřeb.
Takový model proto dává největší smysl lidem, kteří vědí, že byt prvních pět let sami nepotřebují.
Typický příklad? Byt pro dítě
Představte si rodiče třináctiletého dítěte. Byt dnes ještě nepotřebuje. Za pět let ale může být plnoleté, začít studovat vysokou školu nebo nastoupit do prvního zaměstnání.
Rodiče mohou nemovitost koupit už nyní za nižší cenu. A za pět let se rozhodnout podle situace. Pokud bude dítě studovat nebo pracovat v Brně, může v bytě bydlet. Pokud odejde jinam, může rodina byt pronajímat a příjem použít například na nájem, kolej nebo studium. A pokud bude rodina potřebovat větší finanční částku, může nemovitost prodat.
Podobně mohou uvažovat prarodiče, kteří chtějí vytvořit majetkové zajištění pro svá vnoučata.
Zajímavé to může být i před důchodem
Stejný princip může oslovit lidi, kteří jsou několik let před důchodem. Dnes mají vlastní příjem a nájemné z dalšího bytu ještě nepotřebují. Mohou proto nemovitost koupit levněji a její ekonomické využití posunout do období, kdy pro ně bude pravidelný příjem důležitější.
Po pěti letech mohou byt sami pronajímat a nájemné využívat jako doplněk penze. Nebo se mohou rozhodnout byt využívat, přenechat jej rodině, prodat ho či se s e-Finance dohodnout na další spolupráci.
Co můžete s bytem udělat po pěti letech?
- Bydlet v něm sami nebo jej poskytnout dětem či vnoučatům.
- Pronajmout ho vlastnímu nájemci a pobírat pravidelné nájemné.
- Dohodnout se se společností ze skupiny e-Finance na dalším pronájmu za nových podmínek.
- Nemovitost prodat podle tehdejší situace na realitním trhu.
Budoucí cena bytu bude záviset na vývoji realitního trhu. Růst hodnoty ani budoucí zisk z prodeje proto nelze garantovat.
Bratislavská: už existující projekt v Brně
Model se připravuje pro byty v projektu EFI Palace na Bratislavské ulici v Brně. Areál již funguje a skupina e-Finance zde zajišťuje dlouhodobé pronájmy i ubytovací provoz.
Právě skutečnost, že e-Finance chce vybrané byty dalších pět let provozovat, umožňuje nabídnout jejich vlastnictví za nižší cenu. Investor si přitom může zvolit, zda dává přednost klasickému zpětnému pronájmu s nájemným 4 % ročně z kupní ceny, nebo nižší pořizovací ceně výměnou za pětileté požívací právo.
3,45 milionu versus 2,90 milionu
Na modelovém příkladu je rozdíl dobře vidět: byt s výchozí cenou 3 454 500 Kč lze při pětiletém požívacím právu a uvedených modelových parametrech pořídit za 2 899 784 Kč. Rozdíl činí 554 716 Kč, tedy přibližně 16,1 %.
Pro někoho tento model smysl dávat nebude. Kdo chce z investičního bytu příjem hned, může zvolit klasickou variantu se zpětným pronájmem e-Finance a nájemným 4 % ročně z kupní ceny. Kdo ale ví, že byt bude potřebovat až za několik let, může místo průběžného nájemného využít nižší cenu už při jeho koupi.
Byt koupíte dnes. Vlastníkem jste od začátku. Naplno ho začnete využívat za pět let. A právě za toto období získáte nižší pořizovací cenu.
Uvedené částky představují modelový příklad. Cena konkrétní jednotky, rozsah a doba požívacího práva, výše případného nájemného i výsledná kupní cena budou vždy vycházet z konkrétní nabídky a smluvní dokumentace.