> Pro investory a média > Plán skupiny e-Finance do 2030: plánované prodeje a očekávané výnosy z developerské činnosti
Analýza e-Finance pro investory

Plán skupiny e-Finance do 2030: plánované prodeje a očekávané výnosy z developerské činnosti

Proč e‑Finance
675,40 mil. Kč
výše vlastního konsolidovaného kapitálu skupiny e‑Finance dle předběžných výsledků konsolidované účetní závěrky dle IFRS za rok 2025
2,36 mld. Kč
tržní hodnota spravovaných realitních aktiv
25 let
e‑Finance působí na trhu s investičními nemovitostmi
95 %
portfolia investic tvoří komerční a rezidenční nemovitosti
FONDEFI
Jsme zakladateli investičního fondu FONDEFI
fond kvalifikovaných investorů

aktualizace: 30. 9. 2026 autor: e-Finance, vedení společnosti

Skupina e-Finance dlouhodobě rozvíjí nemovitostní portfolio s důrazem na stabilní cash-flow, kvalitu aktiv a disciplinované financování. V roce 2025 jsme zároveň založili fond FONDEFI, což byl důležitý strategický krok v oblasti strukturování a rozvoje portfolia. Očekáváme, že hospodaření roku 2025 skončí v zisku.

V rámci tématu plány skupiny e-Finance do 2030 zveřejňujeme přehled developerských projektů, které jsme realizovali do dneška a které budou završeny plánovanými prodeji po dokončení / dostavbě navazujících etap. Skupina plánuje v letech 2026–2029 inkasovat z těchto projektů souhrnné výnosy ve výši přibližně 1,75 mld. Kč (konkrétně 1 756 366 600 Kč dle níže uvedeného modelu).

Tento plán představuje dostatečný finanční polštář pro krytí úroků a splácení dluhopisů. Jde o konkrétní a měřitelný harmonogram navázaný na reálné projekty, které jsou již dokončené, v prodeji, nebo ve fázi dostavby.

Shrnutí plánu e-Finance v číslech

Očekávané výnosy z plánovaných prodejů (2026–2029) 1 756 366 600 Kč
Hlavní období realizace 2026–2029 (výhled do 2029–2030)
Portfolio po prodejích stabilní jádro aktiv + veškeré energetické projekty

Plánované prodeje developerských projektů a očekávané výnosy (2026–2029)

Následující tabulka shrnuje plánované prodeje a očekávané výnosy z developerské činnosti do let 2029–2030. Uvedené hodnoty jsou modelové a vycházejí z interních prodejních předpokladů (ceny za m² / jednotku a plán prodejního období).

Bratislavská 52, Brno, kolaudace 2015 (plánovaný prodej 2026 až 2027)

Výnos – byty / prodej (výpočet)
3 366,2 m² × 150 000 Kč/m² = 504 930 000 Kč
Výnos – kanceláře (výpočet)
497,30 m² × 130 000 Kč/m² = 64 649 000 Kč
Výnos – ostatní plochy (výpočet)
Wellness, fitness, restaurace 950 m² × 110 000 Kč/m² = 104 500 000 Kč
Výnos – parkování/garáže (výpočet)
32 stání × 1 000 000 Kč = 32 000 000 Kč
O projektu →
Stresový scénář, pokles (−20 %) 564 863 200 Kč
Základní, ceny zůstanou na úrovni konce roku 2025 706 079 000 Kč
Růstový (ČNB +6,3 % p.a., složeně) 750 561 977 Kč
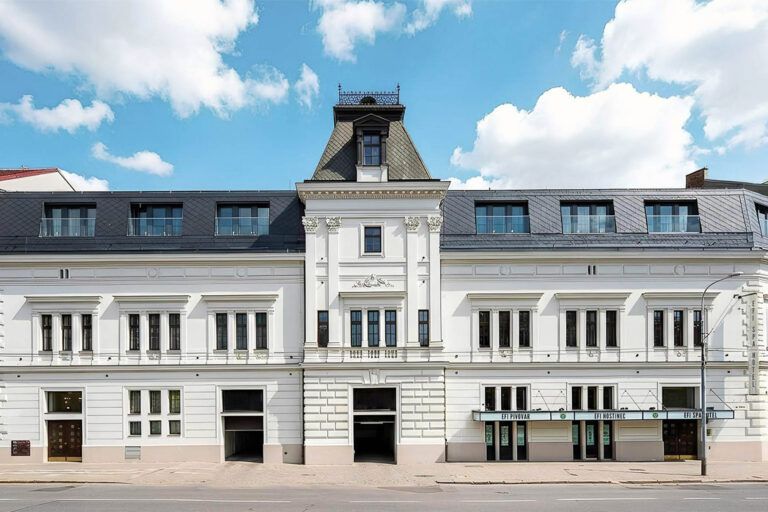
Bratislavská 56, Brno (plánovaný prodej 2029)

Výnos – byty / prodej (výpočet)
2 332,18 m² × 160 000 Kč/m² = 373 148 800 Kč
Výnos – kanceláře (výpočet)
1 323,18 m² × 130 000 Kč/m² = 172 013 400 Kč
Výnos – ostatní plochy (výpočet)
—
Výnos – parkování/garáže (výpočet)
42 stání × 1 200 000 Kč = 50 400 000 Kč
O projektu →
Stresový scénář, pokles (−20 %) 476 449 760 Kč
Základní, ceny zůstanou na úrovni konce roku 2025 595 562 200 Kč
Růstový (ČNB +6,3 % p.a., složeně) 715 363 733 Kč

Břeclav – bytové domy (plánovaný prodej 2029)

Výnos – byty / prodej (výpočet)
1 642,17 m² × 120 000 Kč/m² = 197 060 400 Kč
Výnos – kanceláře (výpočet)
—
Výnos – ostatní plochy (výpočet)
—
Výnos – parkování/garáže (výpočet)
41 stání × 500 000 Kč = 20 500 000 Kč
O projektu →
Stresový scénář, pokles (−20 %) 174 048 320 Kč
Základní, ceny zůstanou na úrovni konce roku 2025 217 560 400 Kč
Růstový (ČNB +6,3 % p.a., složeně) 261 324 208 Kč

Bytový dům Holzova, Brno (doprodej 2026)

Výnos – byty / prodej (výpočet)
505 m² × 145 000 Kč/m² = 73 225 000 Kč
Výnos – kanceláře (výpočet)
—
Výnos – ostatní plochy (výpočet)
—
Výnos – parkování/garáže (výpočet)
7 garáží × 1 200 000 Kč + 2 stání × 500 000 Kč = 9 400 000 Kč
O projektu →
Stresový scénář, pokles (−20 %) 66 100 000 Kč
Základní, ceny zůstanou na úrovni konce roku 2025 82 625 000 Kč
Růstový (ČNB +6,3 % p.a., složeně) 87 830 375 Kč

Horní Lipová I – (doprodej 2026)

Výnos – byty / prodej (výpočet)
420 m² × 100 000 Kč/m² = 42 000 000 Kč
Výnos – kanceláře (výpočet)
—
Výnos – ostatní plochy (výpočet)
—
Výnos – parkování/garáže (výpočet)
—
O projektu →
Stresový scénář, pokles (−20 %) 33 600 000 Kč
Základní, ceny zůstanou na úrovni konce roku 2025 42 000 000 Kč
Růstový (ČNB +6,3 % p.a., složeně) 44 646 000 Kč

Horní Lipová II. etapa (plánovaný prodej 2028)

Výnos – byty / prodej (výpočet)
717 m² × 120 000 Kč/m² = 86 040 000 Kč
Výnos – kanceláře (výpočet)
—
Výnos – ostatní plochy (výpočet)
—
Výnos – parkování/garáže (výpočet)
—
O projektu →
Stresový scénář, pokles (−20 %) 68 832 000 Kč
Základní, ceny zůstanou na úrovni konce roku 2025 86 040 000 Kč
Růstový (ČNB +6,3 % p.a., složeně) 97 222 533 Kč

Rezidence Bílovice, kolaudace 2019 (plánovaný prodej 2026)

Výnos – byty / prodej (výpočet)
Prodejní cena = 26 500 000 Kč
Výnos – kanceláře (výpočet)
—
Výnos – ostatní plochy (výpočet)
—
Výnos – parkování/garáže (výpočet)
—
O projektu →
Stresový scénář, pokles (−20 %) 21 200 000 Kč
Základní, ceny zůstanou na úrovni konce roku 2025 26 500 000 Kč
Růstový (ČNB +6,3 % p.a., složeně) 28 169 500 Kč
Součet (všechny projekty)
Stresový scénář, pokles (−20 %) 1 405 093 280 Kč
Základní, ceny zůstanou na úrovni konce roku 2025 1 756 366 600 Kč
Růstový (ČNB +6,3 % p.a., složeně) 1 985 118 326 Kč

Vysvětlivky k tržním scénářům (včetně pravděpodobností)

Scénáře v tabulce slouží jako přehledná citlivost plánovaných prodejních hodnot na vývoj trhu.
Uvedené pravděpodobnosti jsou orientační a mají sloužit pro interní plánování a stress test – nejde o garanci ani investiční doporučení.

Stresový scénář, pokles (−20 %)

Pravděpodobnost, že scénář nastane orientačně 20 %, rozumné pásmo 15–25 %

Orientační pravděpodobnost: 20 %
Rozumné pásmo pravděpodobnosti: 15–25 %

Konzervativní varianta modeluje plošnou korekci tržních cen o 20 % oproti základnímu scénáři.
Prakticky představuje situaci, kdy se kombinují nepříznivé faktory, typicky:

  • Makrošok / recese: růst nezaměstnanosti, slabší příjmy domácností, vyšší nejistota a odkládání nákupů.
  • Drahé financování / utažení úvěrů: vyšší sazby nebo přísnější přístup bank a regulace → nižší dostupnost hypoték.
  • Pokles investiční poptávky: nižší výnosnost, vyšší daňové či provozní náklady.
  • Regionální tlak / vyšší nabídka: dočasné „přesycení“ segmentu nebo lokality.
  • Riziko timing/likvidity: prodloužení doby prodeje a potřeba pracovat s cenovou motivací (slevy, pobídky).

Smyslem stresového scénáře je ověřit robustnost plánu i v případě, že se trh dočasně zhorší.

Základní, ceny zůstanou na úrovni konce roku 2025

Pravděpodobnost, že scénář nastane orientačně 45 %, rozumné pásmo 40–55 %

Orientační pravděpodobnost: 45 %
Rozumné pásmo pravděpodobnosti: 40–55 %

Neutrální scénář vychází z modelových cen použitých v tabulce a předpokládá stabilizaci – tj. bez dalšího růstu nebo poklesu oproti úrovni konce roku 2025.
Slouží jako referenční „baseline“ pro porovnání citlivosti.

Růstový (ČNB +6,3 % p.a., složeně)

Pravděpodobnost, že scénář nastane orientačně 35 %, rozumné pásmo 25–40 %

Orientační pravděpodobnost: 35 %
Rozumné pásmo pravděpodobnosti: 25–40 %

Pozitivní scénář pracuje s meziročním růstem cen rezidenčních nemovitostí (v tabulce modelově 6,3 % p.a.) a uplatňuje jej složeně podle horizontu prodeje:
projekty s plánovaným prodejem 2028 jsou indexovány na 2 roky a projekty s plánovaným prodejem 2029 na 3 roky.

Odkaz na ČNB:
ČNB – Realitní trh v ČR ve vzestupné fázi cyklu

V kontextu plánu skupiny e-Finance do 2030 je důležité zdůraznit, že tento přehled nepředstavuje obecné odhady, ale konkrétní plán navázaný na projekty s jasným popisem a investiční logikou. Skupina tím vytváří předvídatelný rámec pro plánované inkaso, zároveň však není na těchto prodejích existenčně závislá – financování stojí na kombinaci provozního cash-flow, rezerv hotovosti, bankovního financování dokončených projektů a také na financování prostřednictvím fondu kvalifikovaných investorů FONDEFI.


Portfolio po prodejích: projekty, které skupina e-Finance má v plánu provozovat v delším horizontu

I po prodeji výše uvedených developerských projektů zůstane ve skupině e-Finance významná část portfolia, kterou má skupina v plánu rozvíjet i přes rok 2030. Níže uvádíme projekty, které zůstanou v majetku skupiny i přes rok 2030, včetně uvedených hodnot a prolinkování na detail.

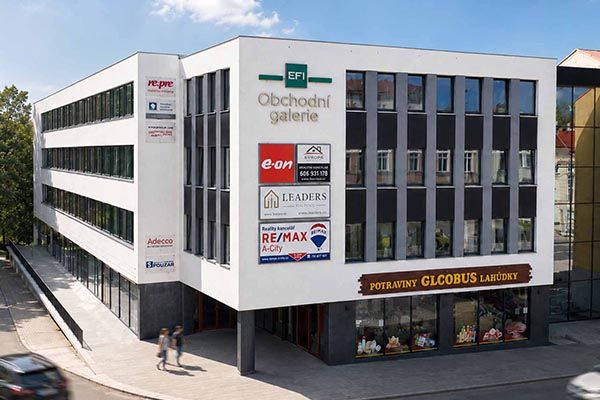
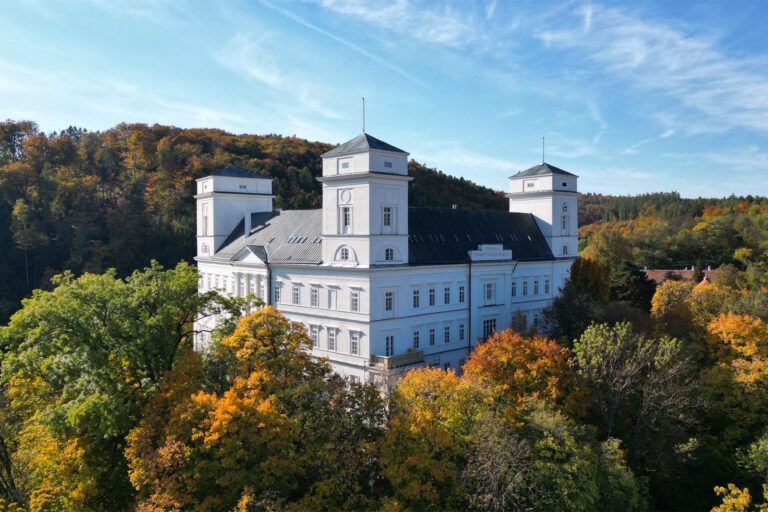
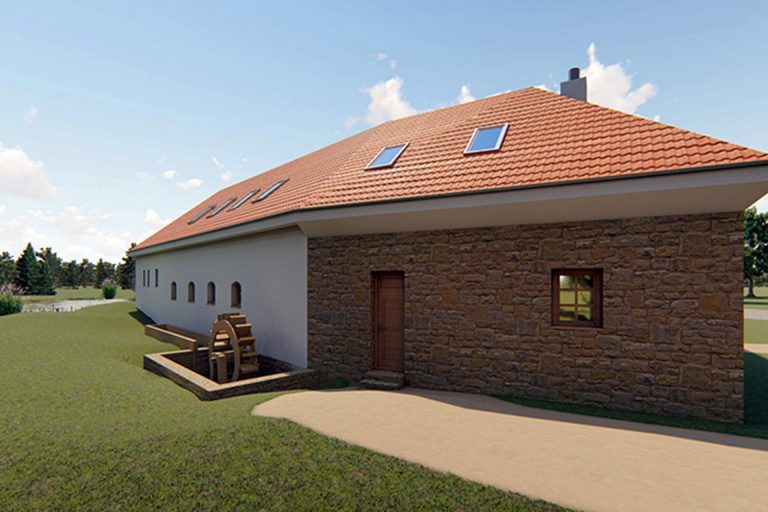
EFI SPA Hotel Brno EFI SPA Hotel **** Superior Brno, Nám. 28. října 502 460 000 Kč (2025) O projektu → OG Jihlava náhled EFI Obchodní Galerie, byty a kanceláře Jihlava 190 000 000 Kč (2025) O projektu → Zámek Račice Zámek Račice Račice-Pístovice 564 100 000 Kč (2025) O projektu → Jeseníky - bytový dům Bytový dům v Jeseníkách Jeseníky 10 700 000 Kč (2025) O projektu → EFI Mlýn EFI Mlýn, EFI Motorest a rybníky v Hodoníně u Kunštátu Hodonín u Kunštátu 21 340 000 Kč (2025) O projektu → EFI Pivovar EFI Pivovar Brno 20 000 000 Kč (2024) O projektu → EFI OIL - AVIA Prušánky EFI OIL & STELLPLATZ Prušánky Prušánky 18 735 000 Kč (2025) O projektu →
Součet hodnot projektů, které skupině zůstávají 1,327 mld. Kč

Energetické projekty: součást stabilní strategie a podpory výnosů

V rámci strategie plány skupiny e-Finance do 2030 zůstávají ve skupině také veškeré energetické projekty. Přehled energetických projektů je dostupný zde: Energetické projekty. Energetika posiluje dlouhodobou odolnost skupiny, přispívá k provozní stabilitě a současně podporuje konkurenceschopnost nemovitostí.

Níže uvádíme orientační přehled KVET zdrojů s provozní podporou (modelové hodnoty):

Lokalita Elektrický výkon Teoretické MWh za 15 let (strop) Modelový strop bonusu (Kč) Detail
Račice-Pístovice 1,2 MW 59 400 MWh ≈ 205 000 000 Kč Energetické projekty
Brno-Zábrdovice / Bratislavská 1,2 MW 59 400 MWh ≈ 226 000 000 Kč Energetické projekty
Hodonín u Kunštátu 1,2 MW 59 400 MWh ≈ 238 000 000 Kč Energetické projekty
Břeclav 1,2 MW 59 400 MWh ≈ 238 000 000 Kč Energetické projekty

Co tento plán znamená pro investory

Jasný plán

konkrétní seznam projektů, termínů a očekávaných výnosů.

Silný finanční polštář

inkaso cca 1,75 mld. Kč z developerských prodejů do roku 2029.

Stabilní portfolio i po prodejích

skupině zůstanou klíčová aktiva s významnou hodnotou 1,327 mld. Kč.

Energetika jako stabilizační prvek

energetické projekty (včetně KVET) zůstávají ve skupině a podporují dlouhodobou odolnost.

Poznámka k předpokladům

Uvedené výnosy a harmonogram jsou plánované/modelové a vycházejí z interních předpokladů (prodejní ceny, tržní situace, postup realizace, legislativní rámec a další faktory). Zveřejněná čísla mají informativní charakter a slouží k transparentnímu popisu strategie. Základní sdělení však zůstává: plány skupiny e-Finance do 2030 jsou postaveny na kombinaci dokončení a prodejů vybraných developmentů, zachování stabilního jádra portfolia s významným cash flow a dlouhodobého rozvoje energetických projektů.

Související informace pro investory

Použité zdroje


Nejčastější otázky (FAQ)

Co znamenají plány skupiny e-Finance do roku 2030 v praxi?

Jde o zveřejněný plán dokončování a následných prodejů vybraných developerských projektů především v letech 2026–2029, s výhledem do roku 2030. Součástí strategie je zároveň zachování jádra dlouhodobě provozovaných nemovitostí a další rozvoj energetických projektů.

Kolik činí očekávané výnosy z plánovaných prodejů developerských projektů?

Základní modelový scénář pracuje s celkovými výnosy z vybraných prodejů ve výši 1 756 366 600 Kč, tedy přibližně 1,76 miliardy Kč. Jde o plánovanou hodnotu založenou na předpokládaných cenách a harmonogramu jednotlivých prodejů.

Jsou plánované výnosy z prodeje projektů garantované?

Ne. Uvedené částky jsou modelové a vycházejí z předpokladů týkajících se prodejních cen, termínů realizace a dalšího vývoje trhu. Skutečné výnosy i načasování jednotlivých prodejů se mohou od modelu lišit.

Co skupině e-Finance zůstane po plánovaném prodeji vybraných developerských projektů?

Skupina plánuje dlouhodobě provozovat mimo jiné EFI SPA Hotel v Brně, EFI Obchodní Galerii v Jihlavě, Bytový dům v Jeseníkách, EFI Mlýn, EFI Motorest a rybníky v Hodoníně u Kunštátu a EFI OIL & STELLPLATZ Prušánky. Součástí dlouhodobé strategie mají zůstat také energetické projekty. Zámek Račice není v aktuálním plánu zařazen mezi projekty, které mají ve skupině dlouhodobě zůstat.

Jakou hodnotu mají projekty, které mají ve skupině zůstat?

Součet aktuálně zveřejněných hodnot projektů uvedených v přehledu dlouhodobě provozovaného portfolia činí 743 235 000 Kč, tedy přibližně 743,2 mil. Kč. Jde o součet vybraných projektů uvedených v tomto přehledu, nikoli o celkovou hodnotu všech aktiv, která mohou ve skupině zůstat. Jednotlivá ocenění mohou mít různá referenční data.

Jaká je aktuální hodnota celého nemovitostního portfolia skupiny e-Finance?

Aktuální projektový přehled k 31. 12. 2025 uvádí souhrnnou hodnotu nemovitostního portfolia 2 361 137 961 Kč. Tato projektová hodnota není totožná s hodnotou nemovitostí 2 368 510 000 Kč používanou v předběžných konsolidovaných IFRS/APM ukazatelích.

Jaké jsou předběžné konsolidované výsledky skupiny e-Finance za rok 2025?

Podle předběžných neauditovaných konsolidovaných výsledků dosáhla aktiva skupiny k 31. 12. 2025 hodnoty 2 669 754 000 Kč, hodnota nemovitostí podle IFRS/APM činila 2 368 510 000 Kč, zisk před zdaněním 85 829 000 Kč a předběžný netLTV 62,53 %.

Proč se hodnota portfolia 2,361 mld. Kč liší od hodnoty nemovitostí 2,369 mld. Kč?

Jde o dvě rozdílné metriky. Hodnota 2,361 mld. Kč představuje součet hodnot jednotlivých projektů v projektovém přehledu, zatímco 2,369 mld. Kč je hodnota nemovitostí používaná v předběžných konsolidovaných IFRS/APM ukazatelích, mimo jiné pro výpočet netLTV.