
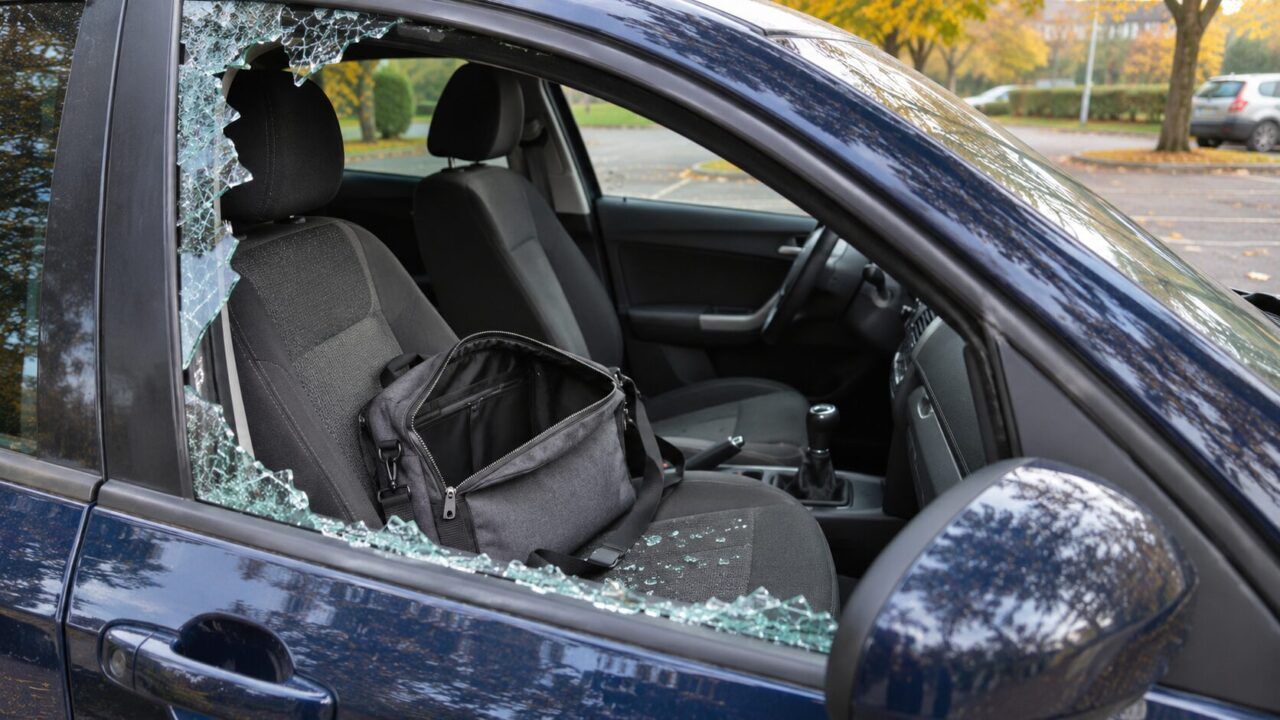
Odskočíte si pro nákup. Po návratu najdete rozbité okno a taška ze sedadla je pryč. Krádež z auta a pojištění v tu chvíli přinášejí praktickou otázku: kdo zaplatí opravu a kdo věci, které zmizely? Každou část škody totiž může řešit jiné pojištění.
Možná máte havarijní pojištění a počítáte s tím, že jste chránění. Jenže oprava dveří, cestovní kufr a pracovní notebook nemusí mít ve smlouvě stejné krytí. Podívejme se, co si ověřit, abyste věděli, s čím můžete počítat.
Rozbité okno a ukradená taška se řeší zvlášť
Při jednom vloupání vzniknou dvě škody. První na autě: zloděj rozbije okno, poškodí zámek nebo dveře. Druhá na věcech uvnitř: zmizí zavazadlo, počítač či nářadí.
Poškození vozidla může pokrýt odpovídající havarijní pojištění nebo připojištění skel. Náhrada za odcizené věci ale závisí na tom, zda máte pojištěný také jejich obsah a riziko krádeže.
Proto může nastat situace, kdy pojišťovna uhradí opravu okna, ale za notebook nic nevyplatí. Než tedy začnete porovnávat cenu pojištění, zkontrolujte, co všechno smlouva chrání.
Co při vykradení auta kryje havarijní pojištění?
U havarijního pojištění záleží na sjednaných rizicích. Škoda způsobená při vloupání nebo pokusu o něj může spadat pod krytí odcizení a souvisejícího poškození vozidla. Podle okolností a podmínek může přicházet v úvahu také vandalismus.
Rozbité boční okno může řešit připojištění skel, pokud takovou událost zahrnuje. Při hlášení proto popište, co se stalo, a další postup si ověřte s pojišťovnou.
Zajímejte se i o spoluúčast, tedy část škody, kterou nesete sami. U menší opravy může výrazně ovlivnit, kolik dostanete zpět.
A notebook na sedadle? Ten není automaticky součástí výbavy auta. Jeho odcizení proto posuzujte samostatně.
Pojištění zavazadel: zkontrolujte, co je uvnitř tašky
Připojištění zavazadel může pomoci s odcizenými osobními věcmi. Samotný název ale nestačí. Některé varianty chrání zavazadla jen při dopravní nehodě. Na vykradení zaparkovaného auta proto potřebujete krytí, které zahrnuje také odcizení.
Další otázka zní: co pojišťovna považuje za zavazadla? Oblečení na víkend, fotoaparát a profesionální vrtačka mohou mít odlišná pravidla.
V podmínkách si vyhledejte především:
- elektroniku a fotografickou techniku;
- věci používané k práci nebo podnikání;
- peníze, cennosti a doklady;
- zásoby a zboží určené k prodeji.
Právě pro tyto skupiny mohou platit zvláštní omezení nebo výluky, tedy situace či věci, které pojištění nepokrývá.
Zaplatí pojišťovna notebook ukradený z auta?
Záleží na konkrétní smlouvě. Nejdříve ověřte, zda zahrnuje elektroniku a její krádež z vozidla. Potom zkontrolujte požadavky na uložení a parkování.
Rozdíl může být mezi notebookem na zadním sedadle a notebookem v uzamčeném kufru. Roli může hrát také to, zda jde o soukromý počítač, nebo zařízení svěřené zaměstnavatelem.
Ani schování do kufru však nepomůže, pokud dané pojištění elektroniku z krytí vylučuje.
Pracovní nářadí v dodávce potřebuje vlastní pozornost
Ráno naložíte vybavení, během dne objedete zákazníky a večer zaparkujete před domem. Pokud takto pracujete, řešte pojištění podle svého běžného provozu.
Běžné připojištění zavazadel nemusí pracovní nářadí zahrnovat. Vhodnou cestou může být pojištění dopravovaných věcí nebo odpovídající rozšíření podnikatelského majetkového pojištění.
Samotné pojištění vybavení provozovny ještě neznamená, že je majetek chráněný také v autě. Před sjednáním proto popište, co vozíte, komu vybavení patří a jakou má hodnotu.
Nechte si potvrdit, zda ochrana platí:
- během přepravy a zastávek u zákazníků;
- při nakládce a vykládce;
- při nočním odstavení vozidla;
- také pro půjčené či svěřené vybavení.
Stačí auto zamknout a věci schovat?
Zamknutí auta je základ. Pojistné podmínky ale mohou požadovat také překonání překážky pachatelem, uložení věcí mimo dohled nebo použití zabezpečeného zavazadlového prostoru.
Zvlášť si ověřte noční parkování. Některé produkty omezují krádeže v určitých hodinách, jiné upravují pravidla podle druhu věcí nebo místa odstavení.
Z preventivního hlediska je nejlepší vzít cennosti s sebou. Na sedadle nenechávejte ani prázdnou brašnu. Zloděj předem neví, že v ní nic není.
Pokud potřebujete věci uložit do kufru, udělejte to ještě před příjezdem na parkoviště. Přesouváním notebooku před obchodem můžete nechtěně ukázat, co v autě zůstává.
Kolik pojišťovna za ukradené věci zaplatí?
Rozhoduje hodnota věcí i sjednané podmínky. Vedle celkového limitu sledujte případné sublimity, tedy nižší stropy pro konkrétní skupiny majetku. Připočítejte také vliv spoluúčasti.
Důležitý je způsob ocenění. Náhrada nemusí odpovídat ceně nového kusu. Podmínky mohou vycházet z hodnoty věci bezprostředně před krádeží.
Modelový příklad: V autě máte osobní věci s doloženou hodnotou 35 000 Kč. Pro danou škodu ale platí limit 20 000 Kč. Ani při splnění všech podmínek tak nelze očekávat úhradu celé hodnoty. Výsledek navíc ovlivní spoluúčast a pravidla výpočtu plnění.
Co dělat, když vám vykradou auto
Nejdříve kontaktujte policii a zachovejte stopy. S úklidem střepů a prohledáváním auta počkejte na její pokyny.
Potom postupujte podle situace:
- Zdokumentujte škodu. Pokud je to bezpečné a nenarušíte stopy, vyfoťte auto, poškození a místo parkování.
- Sepište, co zmizelo. Přidejte značku, model, přibližné stáří a dostupná sériová čísla.
- Oznamte škodu pojišťovně. Uveďte poškození vozidla i odcizené věci a ověřte postup před opravou.
- Po policejním ohledání zajistěte auto proti další škodě. Doklady za nezbytné zabezpečení a opravy uschovejte.
Jaké doklady si připravit pro pojišťovnu
Připravte si policejní dokumenty či číslo jednací, fotografie a seznam odcizených věcí. Přiložte dostupné podklady, které pomohou doložit jejich vlastnictví, stáří a hodnotu.
Může jít o faktury, účtenky, záruční doklady nebo další dokumentaci. U pracovního vybavení pomůže evidence majetku a případně doklad o svěření zaměstnanci.
Přesný seznam požadavků vám sdělí pojišťovna. Policejní dokumenty pak doplníte podle průběhu šetření.
Při kontrole smlouvy začněte tím, co vozíte
Vzpomeňte si, co ve vašem autě běžně cestuje. Sportovní taška? Soukromý notebook? Firemní počítač nebo sada nářadí?
U každé věci si ověřte tři body: zda je pojištěná proti krádeži, za jakých podmínek a do jaké částky. Taková kontrola vám řekne víc než samotný název balíčku.
Na pojisteni.com můžete začít porovnáním havarijního pojištění. Pokud pravidelně převážíte pracovní vybavení, řešte vedle auta také konkrétní ochranu převáženého majetku.