
Na společné dovolené se shodnete během večeře. U otázky, z čeho ji zaplatíte, už konverzace trochu drhne. Jeden chce zážitky, druhý rezervu a oba mají pocit, že uvažují rozumně. Peníze ve vztahu totiž otevírají mnohem víc než rodinný rozpočet. Ukazují, jak si představujeme budoucnost, co pro nás znamená bezpečí a kolik prostoru necháváme tomu druhému.
Vybrat restauraci, film nebo barvu nové kuchyně zvládnete. Pak přijde řeč na úspory a zjistíte, že pod slovem „dost“ si každý představujete něco jiného. Pro jednoho znamená dost peněz zaplacené účty a volný víkend. Druhý by nejraději znal rozpočet domácnosti i na příští jaro.
Kdo má pravdu? Užitečnější otázka zní: Jak zařídit, aby se do společného rozpočtu vešly potřeby obou?
Plánujeme spolu život. Ale počítáme oba se stejnou budoucností?
Stejný sen ještě neznamená stejný finanční plán
Představte si pár, který si odkládá peníze „na budoucnost“. Jeden v nich vidí základ pro vlastní bydlení. Druhý možnost zkrátit si za několik let pracovní úvazek. Oba poctivě spoří. Každý ovšem na jiný život.
Proto stojí za to dát společným cílům konkrétní podobu. Co chceme? Kdy? Kolik na to potřebujeme? A čeho se kvůli tomu chceme vzdát dnes?
Zkuste místo obecného „měli bychom víc šetřit“ pojmenovat konkrétní přání. Třeba větší byt, studium, rekonstrukci nebo klidnější pracovní tempo. Teprve potom hledejte způsob, jak ho financovat.
Společné plánování začíná u představy života. Výběr finančního produktu přichází až po ní.
Peníze ve vztahu: Znamená půl na půl vždy férově?
Rozdělit všechny výdaje na polovinu působí přehledně. Zkuste si ale představit domácnost, kde jeden vydělává výrazně více a současně vybírá dražší bydlení i dovolené. Druhému po zaplacení jeho poloviny nezbývá téměř nic.
Při domluvě proto zohledněte příjmy, nezbytné osobní výdaje i péči o děti a domácnost. Můžete přispívat podle poměru příjmů, rozdělit si jednotlivé náklady nebo kombinovat společné peníze s osobními účty.
Důležitá otázka zní: Zůstává oběma prostor pro vlastní potřeby a tvorbu úspor?
Dohodu také průběžně upravujte. Změna zaměstnání, rodičovská dovolená nebo návrat ke studiu mění možnosti domácnosti. Pravidlo, které vám vyhovovalo před několika lety, nemusí odpovídat dnešnímu životu.
Než začnete hledat výnos, oddělte peníze na nečekané výdaje
Porouchané auto se neptá, jestli zrovna plánujete investovat. A domácí spotřebiče mají pro rodinný rozpočet pozoruhodně malý cit.
Pohotovostní rezervu držte odděleně od investic a mějte ji rychle k dispozici. Takový postup doporučuje i Česká národní banka. Pokud kvůli nenadálému výdaji prodáte investici v nevhodnou chvíli, můžete utrpět ztrátu. Výši rezervy promyslete podle nezbytných výdajů, stability příjmů a situace domácnosti. ČNB: Desatero pro investory
Prakticky pomůže rozlišit peníze na běžný provoz, nečekané události a vzdálenější cíle. Každá část má jiný úkol. Díky tomu také snáz poznáte, s jakou částkou můžete při úvahách o investování skutečně počítat.
Jeden vidí příležitost. Druhý několik probdělých nocí
„Ty peníze přece nemusí jen ležet.“ Rozumný začátek rozhovoru. Jenže partner může slyšet: „Chci riskovat úspory, na které jsme dlouho pracovali.“
Než vložíte společné prostředky do investice, proberte očekávaný výnos, možnost ztráty, poplatky a dostupnost peněz. Likvidita označuje, jak snadno a s jakými náklady můžete investici proměnit zpět v peníze. Důležitý je také investiční horizont, tedy doba, po kterou plánujete investovat. Tyto souvislosti zdůrazňuje i investorské desatero ČNB.
Položte si společně otázku: Co uděláme, pokud hodnota investice klesne právě ve chvíli, kdy budeme chtít koupit byt?
Jestli každý odpovíte jinak, potřebujete nejprve dopracovat plán. Souhlas s investicí má vycházet z porozumění jejím rizikům. Samotné nadšení jednoho z partnerů společnou dohodu nenahradí.
Od společných představ k investování s e-Financemi
Jakmile víte, na co peníze odkládáte a kdy je budete potřebovat, můžete začít posuzovat konkrétní možnosti. Do tohoto rozhovoru můžete zahrnout také investování se společností e-Finance. Česká investiční a realitní skupina se věnuje nemovitostem, jejich rozvoji a provozu a na svém webu představuje mimo jiné nabídku podnikových dluhopisů s různou dobou splatnosti.
Projděte si ji společně s vlastními plány před očima. Pokud například počítáte s rekonstrukcí, porovnejte její termín se splatností zvažované investice. Vedle úroku se zajímejte o hospodaření konkrétního emitenta, tedy společnosti, která dluhopis vydává, a o podmínky dané emise. Investice má zapadat do vašeho života i finančních možností.
U podnikových dluhopisů počítejte s rizikem, že emitent nevyplatí úroky nebo nesplatí vloženou částku. Pokud budete peníze potřebovat před splatností, nemusíte dluhopisy snadno prodat. Tato rizika připomíná také Česká národní banka.
Společné procházení nabídky tak může přinést víc než výběr investice. Ukáže vám, zda oba stejně rozumíte tomu, na jak dlouho peníze odkládáte a jaké riziko chcete přijmout. A právě taková shoda patří k rozhodnutím, která stojí za čas i pozornost.
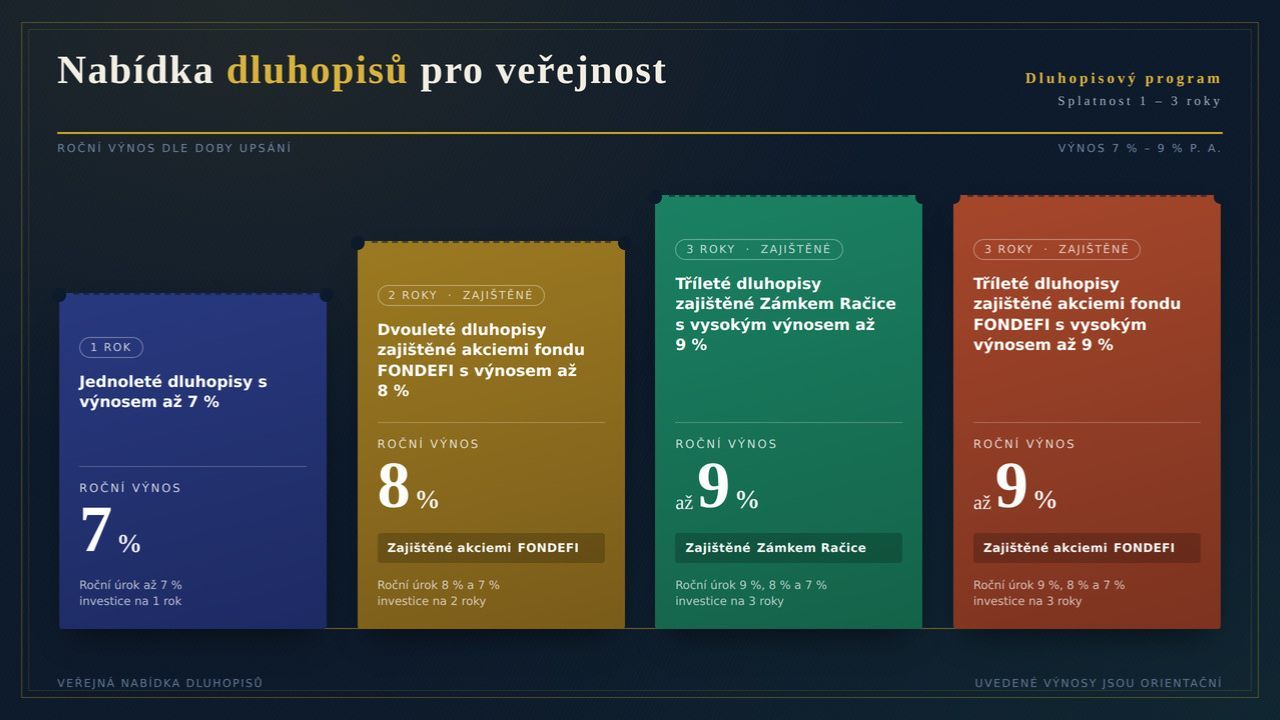
Společné plány mají svůj čas. Při výběru investice zvažte splatnost, podmínky i rizika.
Jak mluvit o penězích ve vztahu bez výčitek
Rozhovor o rozpočtu nemusí připomínat obhajobu diplomové práce. Zkuste si jednou za měsíc vyhradit chvíli, kdy nikam nespěcháte a zrovna neřešíte nepovedený nákup.
Projděte několik jednoduchých otázek:
- Co nás v příštích měsících čeká za větší výdaje?
- Kolik můžeme odložit, aniž bychom ohrozili běžný provoz domácnosti?
- Odpovídají naše úspory a investice tomu, co plánujeme?
- Vyhovuje nám oběma současné rozdělení nákladů?
- Co potřebujeme změnit?
Začněte konkrétní potřebou. Věta „Chci vědět, z čeho zaplatíme opravu auta“ dává rozhovoru jasnější směr než „Ty vůbec neumíš hospodařit“.
Co si vlastně chcete za peníze dopřát?
Větší byt, cestování, vzdělání. A také čas. Možnost ubrat práci, pečovat o blízkého nebo odmítnout zaměstnání, které člověku bere víc, než přináší.
Právě tady dostává společné hospodaření hlubší smysl. Pomáhá pojmenovat, na čem vám záleží, a hledat pro to místo v každodenním životě.
Nemusíte vydělávat stejně ani mít totožný vztah k utrácení. Potřebujete však rozumět tomu, kam společně směřujete a co cesta bude stát.
Až si příště sednete nad rodinný rozpočet, zkuste vedle otázky „Kolik nám zbývá?“ položit ještě jednu: „Na jaký život si vlastně odkládáme?“
Zvažujete investování s e-Financemi a chcete vědět víc? Ozvěte se nám, rádi s vámi projdeme naši nabídku a zodpovíme vaše otázky.
Centrála Brno
Bratislavská 234/52, 602 00 Brno-Zábrdovice
Telefon: 515 555 555
Pracovní doba: pondělí až pátek, 8:30 až 17:00
Pobočka Praha
City Empiria, Na Strži 1702/65, Praha, 8. patro
Telefon: 515 555 525
Mobil: 727 947 748
Pracovní doba: pondělí až pátek, 8:00 až 16:30
Pobočka Jihlava
EFI Obchodní Galerie, Žižkova 1683/13, 586 01 Jihlava, 3. patro
Telefon: 606 343 237
Pro všechny pobočky: info@e-finance.eu
Podrobnosti a kontaktní formulář najdete na stránce Kontakty e-Finance.